
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
قالب إكسيل
- بواسطة الادمن
- September 24, 2026
جدول سداد قرض إكسيل بالأقساط والفوائد
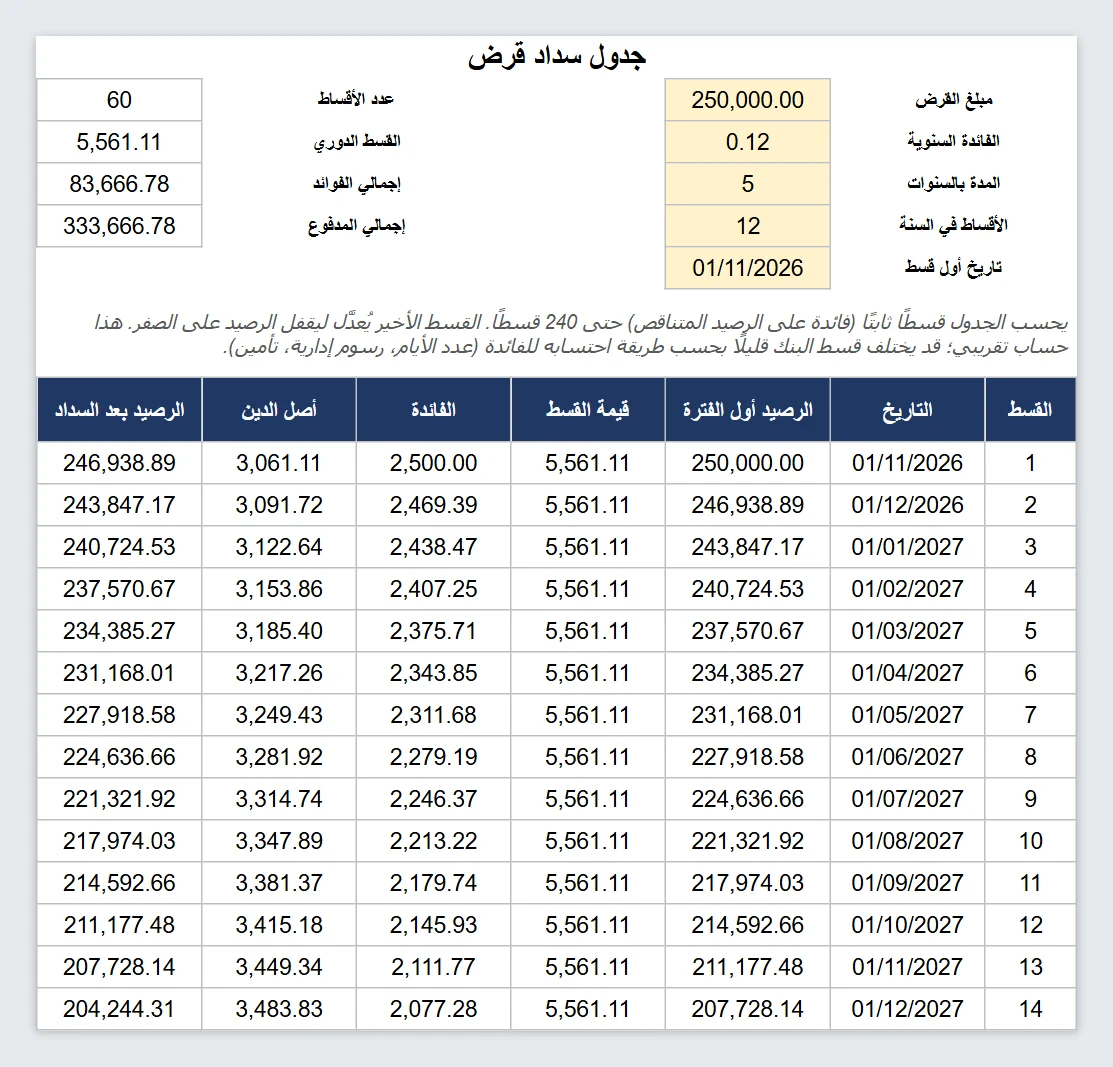
قبل أن توقّع على قرض، اعرف كم ستدفع فعلًا. هذا الملف يريك القسط الشهري وكم فائدة ستدفع في المجموع، ويعرض الجدول كاملًا: لكل قسط الفائدة وأصل الدين والرصيد المتبقي. ما تكتبه خمس خانات فقط: مبلغ القرض، والفائدة السنوية، والمدة بالسنوات، وعدد الأقساط في السنة (12 شهريًا)، وتاريخ أول قسط. والباقي يُحسب: عدد الأقساط، والقسط الدوري، وإجمالي الفوائد، وإجمالي المدفوع. كيف يحسب القسط ثابت ويُحسب بدالة PMT المعروفة في إكسيل، والفائدة كل فترة = الرصيد أول الفترة × (الفائدة السنوية ÷ عدد الأقساط في السنة). ما يزيد من القسط على الفائدة يخصم من أصل الدين، فتنزل الفائدة تدريجيًا ويزيد الجزء الذي يسدد الأصل. القسط الأخير يُعدَّل ليقفل الرصيد على الصفر تمامًا؛ لذلك قد يختلف بقروش عن غيره. مثال: قرض 250 ألف بفائدة 12% لخمس سنوات شهريًا يعطي قسطًا قدره 5,561.11 تقريبًا، وإجمالي فوائد نحو 83.7 ألف. احذر من مقارنة أرقامك بأرقام البنك البنوك تحسب بطرق مختلفة: عدد الأيام الفعلي، أو فائدة ثابتة على المبلغ الأصلي (وليس على الرصيد المتناقص)، مع رسوم إدارية أو تأمين على القرض. فإن جاءك عرض بفائدة «ثابتة» فسيكون القسط مختلفًا عن هذا الجدول. استخدمه لتقدير الأمر وللمقارنة بين العروض، ثم اطلب من البنك جدول السداد الرسمي. وللحساب السريع دون فتح ملف، جرّب حاسبة القروض على الموقع. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
